Микрозаймы из Самары обогнали весь ИТ-рынок России
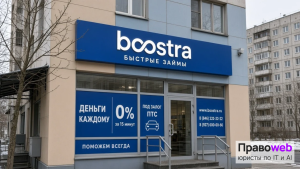
Самый быстрорастущий технологический бизнес России в 2026 году — это не ИИ-стартап и не маркетплейс федерального масштаба. Это сервис микрозаймов из Самары. Агентство Smart Ranking опубликовало рейтинг Smart 500, и первую строчку занял Boostra с ростом выручки 10 517%. Оборот за два года подскочил с 54,65 млн рублей до 5,8 млрд — почти в 106 раз.
Smart 500 называют российским аналогом американского Inc. 5000: в выборку берут частные IT-компании с выручкой от 10 млн рублей за базовый 2023 год, а затем считают, во сколько раз бизнес вырос за два года. Совокупная выручка участников рейтинга, как отмечают аналитики агентства, превысила 1,26 трлн рублей. И на этом фоне именно самарская площадка оказалась быстрее всех.
Цифра выглядит почти аномальной. Годом ранее максимальный рост в топ-10 составлял 4261% — теперь это нижняя планка десятки лидеров, а не рекорд. Boostra перебил её вдвое с лишним.
Рынок тормозит, лидер летит
И всё это — на остывающем рынке. Медианный рост участников Smart 500 замедлился до 50% против 81% годом ранее; две трети компаний сбавили темп. Главные причины те же, что давят на всю экономику, — дорогие деньги и высокая ключевая ставка.
Притормозил и сам финтех. По данным того же агентства, выручка ста крупнейших финтех-компаний в первом полугодии 2026-го выросла лишь на 9% против 16% годом ранее. Добавьте сюда налоговые новации: с 2026 года часть игроков впервые столкнулась с НДС по ставке 22% — и картина «золотой жилы» окончательно рассыпается.
Парадокс в том, что финтех при этом остаётся крупнейшим сегментом рейтинга. То есть рынок большой, зрелый и перегретый одновременно. Как в такой среде никому не известная площадка выросла в сотню раз и обошла всех — от ИИ-стартапов до онлайн-ритейла?
Миллиарды на чужих займах
Секрет — в модели. За брендом стоит ООО «Финтех-Маркет» из Самары (ИНН 6317164496, руководитель Игорь Вороной), и денег в долг оно само не выдаёт. Это платформа-витрина, которая сводит заёмщика с партнёрскими МФО, а им продаёт готовую инфраструктуру — от выдачи займа до взыскания.
Партнёры при этом не случайные: все они, по правилам рынка, должны значиться в реестре Банка России. «Коммерсантъ» описывает механику так: специализированный маркетплейс для МФО снижает их издержки на привлечение клиента и обслуживание заявки. Иными словами, Boostra зарабатывает не на процентах по займам, а на том, что делает выдачу чужих займов дешевле.
Масштаб впечатляет: по данным профиля компании в рейтинге, у площадки 2,9 млн клиентов, а чистая прибыль за 2025 год составила 2,7 млрд рублей. Под одной крышей работают сразу два бренда — Boostra и Neomoney, — а само агентство называет проект первым в России маркетплейсом для микрофинансовых организаций.
Контекст делает историю ещё любопытнее. Банк России сообщает, что за 2025 год МФО выдали населению и бизнесу около 2 трлн рублей, но прирост портфеля резко замедлился — сказались лимиты и охлаждение спроса. Рынок займов тормозит — а инфраструктура под ним растёт. В эпоху дорогих денег выигрывает не тот, кто раздаёт кредиты, а тот, кто их обслуживает.
Чужой риск — чужая лицензия
Boostra элегантно обходит статус кредитора. Выдавать займы на поток закон разрешает только организациям, внесённым в государственный реестр, — именно на них лежат требования к капиталу, отчётности и надзору. Площадка же лишь маршрутизирует заявку к партнёрской МФО. Посредник в займах, а не займодавец — и спрос с него совсем иной.
Отсюда и разделение рисков. Ответственность за ставку, полную стоимость кредита и взыскание несёт та МФО, что подписала договор с клиентом. Boostra формально остаётся «не кредитором» — хотя фактически именно она решает, к кому заявка уйдёт.
А вот одна зона ответственности никуда от площадки не уходит — данные. Персональную информацию 2,9 млн заёмщиков обрабатывает сама платформа, и за её сохранность отвечает уже она, а не партнёры. Для бизнеса такого масштаба это не формальность, а постоянная точка риска: утечка здесь бьёт по всей модели сразу.
Главная уязвимость — не в самих займах, а вокруг них. Это реклама микрокредитов, статус «не кредитор» при фактической маршрутизации заявок и повышенное внимание к отчётности. Регулятор уже готовит ужесточение правил микрофинансирования — от периодов охлаждения между займами до снижения предельной переплаты и борьбы с закредитованностью.
И здесь работает простое правило: кратный рост всегда поднимает интерес проверяющих. Пока одни видят в цифрах Boostra историю успеха, другие — повод для внеочередной проверки. Чем выше взлёт, тем пристальнее взгляд снизу.
Юристы компании ПравоWeb работают только с IT и AI каждый день. Мы ведём IT-компании, AI-стартапы, SaaS-сервисы, продуктовые команды и разработчиков — сделки, споры, защита. 50+ проектов из 8 стран, представители в 12 городах, режим единого окна.
Для заказа услуг - кнопка ниже.