SpaceX и Tesla могут слиться в компанию ценой 3,6 трлн долларов
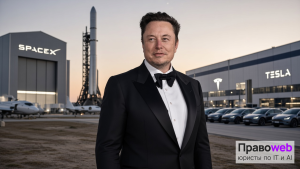
Илон Маск впервые прямо подтвердил, что SpaceX и Tesla всерьёз обсуждают слияние. На квартальном звонке SpaceX он рассказал: по запросу акционеров советы директоров обеих компаний собрали спецкомитеты из независимых директоров, которые и ведут переговоры. Сам Маск в них не входит — у него конфликт интересов.
Масштаб объединения трудно переоценить. По ценам на день звонка объединённая компания стоила бы около 3,5 трлн долларов — SpaceX тянет примерно на 2 трлн, Tesla почти на 1,5, — а по оценке аналитиков планка доходит до 3,6 трлн. Это сопоставимо с крупнейшими компаниями мира.
Но сам Маск признался и в другом: считать слияние решённым — «сильное преувеличение». Формального предложения акционерам пока нет: в проксиотчёте Tesla, поданном накануне, пункта о сделке не оказалось.
Империя в один тикер
К чему всё идёт? Маск давно стягивает активы в один кулак: вокруг SpaceX он уже собрал соцсеть X и ИИ-стартап xAI. Теперь очередь Tesla — и сам он называет идею «хорошей», хотя решение отдаёт комитетам.
Выгоды он видит технологические. Маск говорит о синергии в разработке чипов, робототехнике, связи и доставке грузов на орбиту, упоминая и совместный завод Terafab. Мир, по его словам, почти вошёл в «сингулярность» сверхинтеллекта — и собирать силы логично именно сейчас.
Момент выбран не случайно. На том же звонке SpaceX отчиталась о росте выручки на 161% за квартал и девятикратном скачке ИИ-направления, а её акции в моменте прибавили около 8%. На таком фоне более дорогая SpaceX выглядит естественным центром сборки.
Планка, которую трудно взять
Но до сделки далеко. По Tesla нужно согласие 50% всех акций, а не только пришедших голосовать, — и это, по признанию самого Маска, труднопреодолимое препятствие.
Структуру подсказывает рынок. Эксперты считают, что проще SpaceX скорее купит Tesla: после июньского IPO ракетная компания стоит дороже автопроизводителя, а значит, оплатить сделку своими акциями ей удобнее. Аналитик Дэн Айвз и вовсе оценивает шансы на слияние до конца 2027-го в 80–90%.
Скепсиса тоже хватает. Критики напоминают, что контроль Маска не отменяет обязанностей советов директоров, а справедливость цены ещё предстоит доказать. Так что «почти неизбежная» на бумаге сделка в реальности упирается в согласие миноритариев.
Битва развернётся вокруг коэффициента обмена
Маск не случайно самоустранился: он контролирует обе стороны сделки — а это классический конфликт интересов. Поэтому переговоры отдали независимым комитетам и выносят на голосование акционеров: иначе по корпоративному праву сделку легко оспорить как несправедливую к миноритариям. Рекусация контролирующего менеджера — мера стандартная, хоть и показательная.
Требование собрать 50% всех акций Tesla, а не просто большинство пришедших голосовать, фактически даёт миноритариям право вето. Маск держит в Tesla лишь около 20% голосов, так что продавить сделку в одиночку не сможет — придётся убеждать обычных акционеров. Любое неявившееся большинство тут работает против сделки.
И главная правовая битва развернётся вокруг коэффициента обмена акций. Если более крупная SpaceX поглотит Tesla, доли её акционеров размоются при конвертации — и они могут отклонить сделку, если сочтут условия невыгодными. Какой бы ни была структура, иски от недовольных миноритариев почти гарантированы — справедливость цены будут доказывать в суде.
Юристы компании ПравоWeb работают только с IT и AI каждый день. Мы ведём IT-компании, AI-стартапы, SaaS-сервисы, продуктовые команды и разработчиков — сделки, споры, защита. 50+ проектов из 8 стран, представители в 12 городах, режим единого окна.
Для заказа услуг - кнопка ниже.